Domain lastabwurfrelais.de kaufen?
Wir ziehen mit dem Projekt
lastabwurfrelais.de um.
Sind Sie am Kauf der Domain
lastabwurfrelais.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lastabwurfrelais.de kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Schneider Electric Elektromechanisches Relais ABR7S11Funktion=sonstigeMontageart=sonstigeBreite in Teilungseinheiten=1Einbautiefe=5 mmAnzahl der Kontakte als Schließer=1Steuerspannung 1=24 VSteuerspannungsart 1=DCFrequenz der Steuerspannung 1=50..60 HzSteuerspannung 2=0 VFrequenz der Steuerspannung 2=0 HzBemessungsstrom=6 AVersorgungsspannung=24 VSpannungsart der Versorgungsspannung=DCMax. Glühlampenlast=0,17 WMax. Leuchtstofflampenlast=0 VAMax. Leuchtstofflampenlast (Duo-Schaltung)=0 VAMax. Leuchtstofflampenlast (parallel kompensiert)=0 VAMax. Schaltstrom (cos phi = 0,6)=0 A44,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hager ED183 ED183 Lastabwurfrelais Anzahl Relais-Ausgänge: 1Das Lastabwurfrelais dient dem Schutz von Stromversorgungssystemen vor Überlastung durch priorisierte Abschaltung nachrangiger Verbraucher. Es wird in Reihe mit dem Hauptverbraucher installiert. Bei Erreichen einer kritischen Last trennt ein Schließer-Kontakt die nachrangigen Verbraucher, um die Stabilität und Sicherheit der Stromversorgung zu gewährleisten. Ideal für Systeme, bei denen Lastpriorisierung essentiell ist.35,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
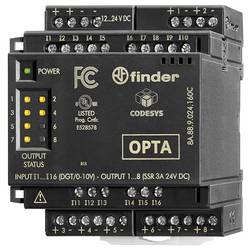
Finder 8A.58.9.024.160C EMR (Elektromechanisches Relais) Erweiterungsmodul I/O-ModulOPTA-Erweiterungsmodul, Programmierung mit Codesys, 16 analoge / digitale (0-10 V/12-24 V) Eingänge, 8 EMR-Ausgänge (6 A), Versorgungsspannung 12…24 V DC, Schnittstelle zu OPTA PLR (nur 8A.04-83xC) und Erweiterungsmodulen (Codesys-Version), insgesamt mit bis zu 5 Erweiterungsmodulen erweiterbar, Power LED und 8 LEDs für Statusanzeige der Ausgänge, 70 mm breit, für Tragschiene 35 mm (EN 60715).149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Elektromechanisches Relais - Steuerrelais - Industrielle Automatisierung - Normal geschlossen - 1x1x1 cm - Keine Spezifikationen angegebenOptimieren Sie Ihre elektrischen Systeme mit diesem zuverlässigen elektromechanischen Relais. Dieses speziell für industrielle Anwendungen entwickelte Bauteil bietet eine stabile und sichere Schaltlösung für verschiedene elektrische Schaltkreise. Es löst das Problem der effizienten und sicheren Steuerung von Schaltkreisen, wo Präzision und Langlebigkeit entscheidend sind. Dieses Relais ist ideal für die Integration in Automatisierungssysteme, Schalttafeln und Maschinensteuerungen. Dank der Rahmenmontage und der Klemmenverbindungen ist die Installation einfach und robust, wodurch es sich perfekt für anspruchsvolle Industrieumgebungen eignet. Mit seiner normalerweise geschlossenen Kontaktkonfiguration bietet dieses Relais eine spezifische Funktionalität, die für Ihre spezifischen Schaltanwendungen unerlässlich sein kann. Die kompakten Abmessungen von 1x1x1 cm machen es zu einer platzsparenden Lösung. Investieren Sie in die Effizienz und Zuverlässigkeit Ihrer industriellen Prozesse mit di354,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
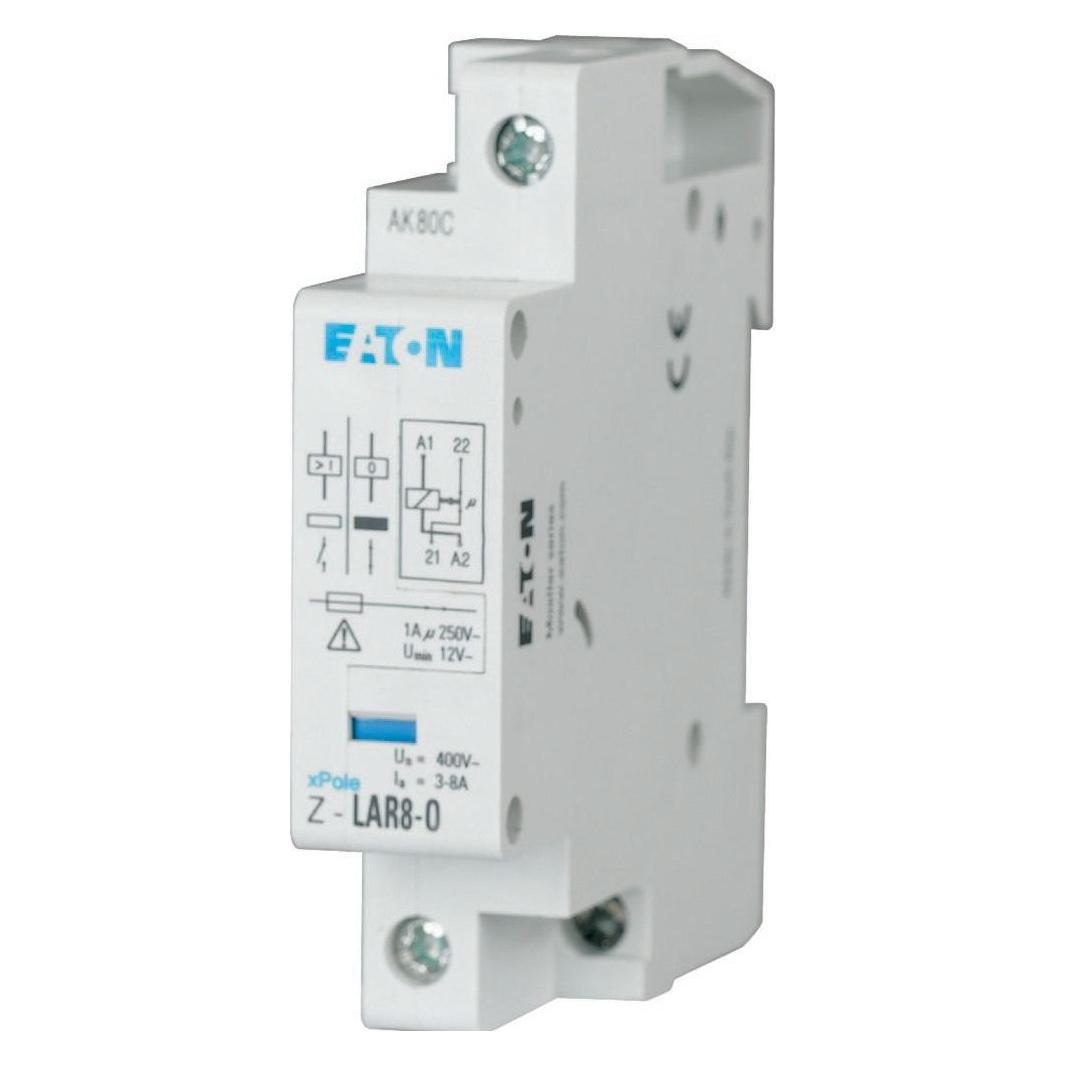
Eaton Lastabwurfrelais Z-LAR32-S StromrelaisLastabwurf-(Strom-)relais, einfache Vorrangschaltung für wichtige Verbraucher, für zügigen Stromanstieg, wirksame Vermeidung von teuren Belastungsspitzen (Staffel-Aufheizung), integrierter Hilfsschalter 1 Öffner oder 1 Schließer oder 1 Wechsler, Öffner und Schließer potentialfrei129,59 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Elektromechanisches Relais ABR7S11Funktion=sonstigeMontageart=sonstigeBreite in Teilungseinheiten=1Einbautiefe=5 mmAnzahl der Kontakte als Schließer=1Steuerspannung 1=24 VSteuerspannungsart 1=DCFrequenz der Steuerspannung 1=50..60 HzSteuerspannung 2=0 VFrequenz der Steuerspannung 2=0 HzBemessungsstrom=6 AVersorgungsspannung=24 VSpannungsart der Versorgungsspannung=DCMax. Glühlampenlast=0,17 WMax. Leuchtstofflampenlast=0 VAMax. Leuchtstofflampenlast (Duo-Schaltung)=0 VAMax. Leuchtstofflampenlast (parallel kompensiert)=0 VAMax. Schaltstrom (cos phi = 0,6)=0 A44,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Hager ED183 ED183 Lastabwurfrelais Anzahl Relais-Ausgänge: 1Das Lastabwurfrelais dient dem Schutz von Stromversorgungssystemen vor Überlastung durch priorisierte Abschaltung nachrangiger Verbraucher. Es wird in Reihe mit dem Hauptverbraucher installiert. Bei Erreichen einer kritischen Last trennt ein Schließer-Kontakt die nachrangigen Verbraucher, um die Stabilität und Sicherheit der Stromversorgung zu gewährleisten. Ideal für Systeme, bei denen Lastpriorisierung essentiell ist.35,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Finder 8A.58.9.024.160C EMR (Elektromechanisches Relais) Erweiterungsmodul I/O-ModulOPTA-Erweiterungsmodul, Programmierung mit Codesys, 16 analoge / digitale (0-10 V/12-24 V) Eingänge, 8 EMR-Ausgänge (6 A), Versorgungsspannung 12…24 V DC, Schnittstelle zu OPTA PLR (nur 8A.04-83xC) und Erweiterungsmodulen (Codesys-Version), insgesamt mit bis zu 5 Erweiterungsmodulen erweiterbar, Power LED und 8 LEDs für Statusanzeige der Ausgänge, 70 mm breit, für Tragschiene 35 mm (EN 60715).149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
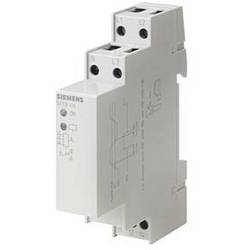
Siemens 5TT3414 5TT3414 Spannungsrelais Anzahl Relais-Ausgänge: 1Spannungsrelais AC 230/400V 0,85 1 Wechslerkontakt Ansprechverzögerung 0,5 S Rückseitigchaltverzögerung 60 S Siemens Schaltgeräte für Anwendungen im Wohn-, Zweckbau und industriellen Anwendungen. Die innovativen Schaltgeräte von Siemens sind ein wichtiger Bestandteil der SENTRON Komponenten für die Elektroinstallation. Mit den Fernschaltern, Schaltrelais, Insta-Schützen und Zeitschaltuhren bieten sie zahlreiche Möglichkeiten zur Realisierung diverser Schaltfunktionen. Ob für Wohnbau, Infrastruktur oder industrielle Anwendungen, Siemens bietet das richtige Portfolio für alle Schaltfunktionen. So haben Sie für jedeAnforderung das passende Gerät! Die Schaltgeräte von Siemens zeichnen sich vor allem aus durch: 1. Komfortable und einfache Montage- sowie Anschlusstechnik. 2. Zuverlässige Sicherheit bei der Installation dank standardmäßigem Berührungsschutz. 3. Umfangreiches und problemlos montierbares Zubehör. 4. Optimale Technik für Ihre Sicherheit - nur von Siemens.89,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
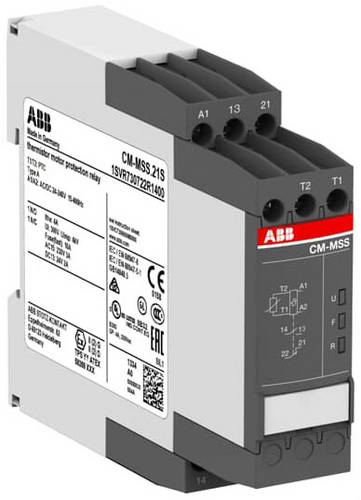
ABB CM-MSS.21P 1SVR740722R1400 Schutzrelais Anzahl Relais-Ausgänge: 1Die Thermistor-Motorschutzrelais CM-MSE und CM-MSS werden zur Steuerung von Motoren mit PTC Temperaturfühlern verwendet. Die Temperaturfühler sind in die Wicklungen der Motoren eingebaut und messen unmittelbar die Motorerwärmung. Dies ermöglicht eine unmittelbare Kontrolle und Auswertung verschiedener Betriebsbedingungen. Je nach Produkt sind auch ATEX-Zulassungen für den Einsatz in Gefahrenbereichen verfügbar. ABB bietet auch PTC Temperaturfühler C011 (gemäß DIN 44081), die in Motorwicklungen eingebettet werden können.139,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.